Un rapatriement médicalisé depuis les Amériques coûte généralement entre 15 000 et 40 000 euros. Aux États-Unis, une hospitalisation peut atteindre plusieurs centaines de milliers d’euros. Hors de l’Espace économique européen et de la Suisse, la Sécurité sociale française ne rembourse aucun soin. Ces montants posent une question précise : quelles garanties d’assurance voyage couvrent réellement ces risques, et surtout, que se passe-t-il quand l’assisteur refuse d’intervenir ?
Plafonds de couverture médicale et rapatriement : ce que les contrats prévoient
Les écarts entre contrats d’assurance voyage sont considérables, en particulier sur deux postes : les frais médicaux et le rapatriement sanitaire. Certains pays imposent d’ailleurs un minimum légal. Le visa Schengen, par exemple, exige une couverture d’au moins 30 000 euros (Règlement CE n°810/2009, art. 15).
| Type de contrat | Frais médicaux (plafond indicatif) | Rapatriement | Limite fréquente |
|---|---|---|---|
| Carte bancaire classique | Variable, souvent insuffisant hors Europe | Inclus sous conditions | Plafond médical bas, durée de séjour limitée |
| Carte bancaire haut de gamme | Plus élevé, mais rarement au-delà de 150 000 euros | Inclus | Plafond insuffisant pour les États-Unis |
| Assurance voyage dédiée (séjour hors EEE) | À partir de 100 000 euros, parfois illimité | Souvent illimité | Franchise, délai de carence éventuel |
Pour un séjour hors Europe, la recommandation standard est de vérifier un minimum de 100 000 euros de couverture médicale et un rapatriement illimité. Les cartes bancaires, même premium, restent généralement en dessous de ce seuil pour les destinations comme l’Amérique du Nord ou l’Asie du Sud-Est.
L’assurance maladie et frais médicaux à l’étranger constitue le socle de toute couverture voyage, bien avant les garanties bagages ou annulation.
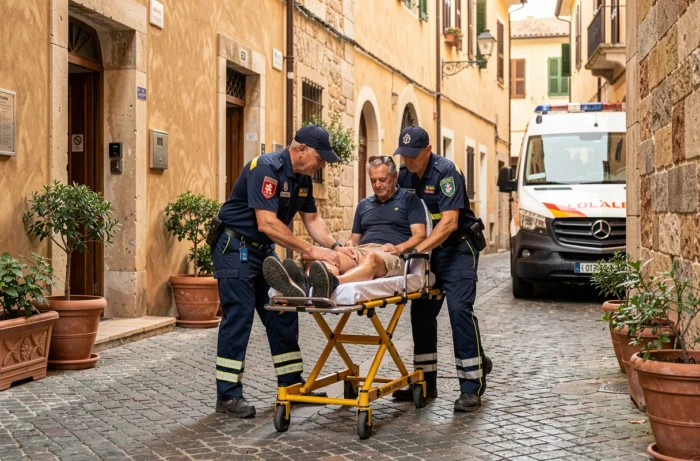
Refus de rapatriement par l’assisteur : ce qui se passe concrètement
Les contrats d’assistance prévoient que la décision de rapatrier appartient au médecin-conseil de l’assureur, pas au voyageur ni à son médecin traitant. Cette clause, souvent rédigée en termes vagues (« si l’état de santé le justifie »), génère des litiges réguliers.
Quand l’assisteur refuse de rapatrier
Le refus survient dans deux cas principaux. Le médecin-conseil estime que les soins locaux sont suffisants. Ou bien il juge que le transport présenterait un risque médical supérieur au maintien sur place.
Dans cette situation, le voyageur reste hospitalisé à l’étranger. Les frais médicaux continuent de courir, couverts dans la limite du plafond contractuel. Si le plafond est atteint, le reste à charge incombe intégralement au patient ou à sa famille.
Quand l’assisteur impose un établissement non choisi par le voyageur
Autre source de conflit : l’assureur peut orienter le voyageur vers un hôpital partenaire plutôt que vers l’établissement le plus proche ou celui préféré par le patient. Ce choix repose sur des accords tarifaires entre l’assisteur et les réseaux hospitaliers locaux.
Le voyageur qui refuse cet établissement et se fait soigner ailleurs risque un refus de prise en charge totale ou partielle. Avant de contester, il faut demander par écrit la justification médicale du choix imposé. Cette trace écrite est la seule base solide pour un recours ultérieur.
- Exiger systématiquement un avis écrit du médecin-conseil en cas de refus de rapatriement, avec le motif médical précis invoqué.
- Vérifier si le contrat prévoit une clause de libre choix de l’établissement ou si l’assureur dispose d’un pouvoir discrétionnaire sur l’orientation.
- Conserver toutes les factures et rapports médicaux locaux : ils constituent la base d’une éventuelle contestation auprès du médiateur de l’assurance.
Carte européenne d’assurance maladie : couverture réelle en Europe
Dans l’Union européenne, la carte européenne d’assurance maladie (CEAM) permet d’accéder aux soins médicalement nécessaires selon les règles du pays de séjour. Elle ne couvre pas le rapatriement sanitaire.
La CEAM aligne le voyageur sur le régime local. Dans un pays où le reste à charge hospitalier est élevé (Belgique, Irlande), la facture peut surprendre. Dans un pays à couverture large (Espagne via le système public), la prise en charge sera plus complète.
La CEAM ne remplace pas une assurance voyage, même en Europe. Elle ne couvre ni le transport de retour médicalisé, ni l’annulation de séjour, ni la responsabilité civile à l’étranger. Un voyageur hospitalisé à Lisbonne qui doit rentrer en France par avion sanitaire paiera de sa poche sans assurance complémentaire.
Garanties annexes d’un contrat voyage : annulation, bagages, responsabilité civile
Au-delà du médical et du rapatriement, trois garanties complètent un contrat d’assurance voyage.
La garantie annulation rembourse les frais engagés si le voyageur doit renoncer à son séjour pour un motif prévu au contrat (maladie grave, accident, décès d’un proche). Les motifs couverts varient d’un contrat à l’autre : certains incluent le licenciement économique, d’autres non.
La garantie bagages intervient en cas de perte, vol ou détérioration. Les plafonds sont souvent modestes et les objets de valeur (appareils photo, bijoux) font l’objet de sous-limites spécifiques.
La responsabilité civile vie privée à l’étranger couvre les dommages causés à un tiers pendant le séjour. En dehors de l’Europe, la responsabilité civile du contrat multirisques habitation ne s’applique pas toujours. Vérifier cette extension avant le départ évite une mauvaise surprise.
Le critère de tri le plus fiable reste le plafond médical rapporté à la destination. Un contrat avec un rapatriement illimité mais un plafond médical de 50 000 euros pour un séjour aux États-Unis laisse un angle mort majeur. Le plafond médical dicte le niveau réel de protection, pas le nombre de garanties affichées sur la plaquette commerciale.